今後の決算を想定したコールとプットのシナリオをモデル化します。
取引設定
満期時の推定利益
($10.00 本源的価値 − $3.50 プレミアム)× 1 × 100 = +$650.00
満期時の損益
一定期間内に指定価格で原資産100単位を売買する権利を与える標準化デリバティブで、義務ではありません。
少ない資本で大きなポジションを管理でき、レバレッジと事前に定めたリスクを持ちます。
各取引には買い手と売り手がいます。
プレミアムを払い、義務なく権利を得ます。最大リスクはプレミアムです。
プレミアムを受け取り、行使時には契約を履行します。
計算機はさまざまな価格変動で利益目標、分岐点、最大損失を予測します。
ロングコールは強気の投資家に買う権利を与え、損失はプレミアム、利益は株価上昇とともに増えます。
ロングプットは弱気の投資家に売る権利を与え、リスクはプレミアム、利益は価格下落とともに増えます。
行使時の固定売買価格で、目標と利益に必要な値動きを決めます。
日付後に契約は失効し、残存期間と時間的価値の減少が価格へ影響します。
1株当たりの市場価格と初期投資で、費用とリターンの基準です。
株価と行使価格の関係:
価格感応度を測ります:
計算機が分岐点と目標価格での純損益を自動計算し、公式の理解が計画を助けます:
損益分岐点 = 行使価格 + プレミアム
純損益 =(現在株価 - 行使価格 - プレミアム)× 100
(標準契約1枚は100株です。)
純利益に必要な下落水準を自動計算し、公式がリスク評価を助けます:
損益分岐点 = 行使価格 - プレミアム
純損益 =(行使価格 - 満期株価 - プレミアム)× 契約数 × 乗数
(株式オプションは通常1契約100株です。)
取引前にリスクとリターンをモデル化します:
コールまたはプットを選ぶと公式が変わります。
株価、行使価格、プレミアム、契約数、満期目標価格を入力します。
1契約100株で処理します。
損益、本源価値、分岐点、リスク額、収益率、最大利益を確認します。
各価格での損益と緑の分岐線を確認します。
目標価格、行使価格、プレミアムから損益、リスク・リターン、分岐点、最大リスクを推定します。
配当収入、継続投資、株価上昇、再投資効果を予測します。
Black-Scholes理論価格、グリーク、インプライド・ボラティリティを推定します。
複利成長、定期積立、残高構成を予測します。
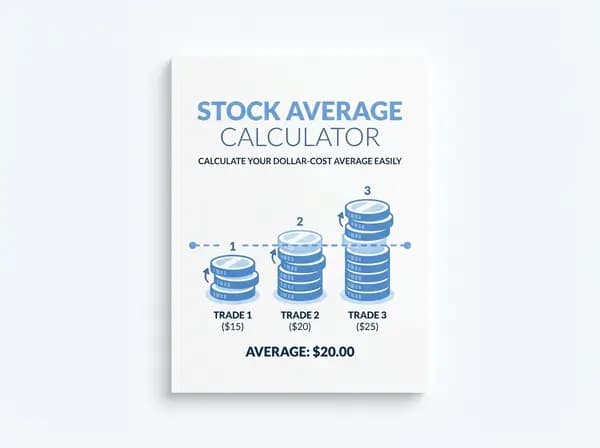
平均単価、総株数、投資額、購入配分を計算します。
純損益、ROI、売却代金、手数料、損益分岐価格を計算します。